So Sánh 3 Phương Án Thanh Toán Green Skyline: Nên Chọn Cách Nào?
Green Skyline hiện có 4 phương án thanh toán khác nhau, mỗi phương án phù hợp với một nhóm khách hàng có tình hình tài chính khác nhau. Bài viết này so sánh chi tiết để bạn dễ dàng lựa chọn.
Phương Án Thanh Toán Chuẩn
Đây là phương án phổ biến nhất, khách hàng chỉ cần thanh toán 15% ban đầu, phần còn lại thanh toán theo tiến độ xây dựng, được chiết khấu 4%. Phù hợp với khách hàng chưa có sẵn dòng tiền lớn nhưng vẫn muốn sở hữu căn hộ sớm, đặc biệt kết hợp với gói vay ngân hàng ân hạn gốc 18–24 tháng.
Phương Án Thanh Toán Nhanh 40%
Khách hàng thanh toán trước 40% giá trị căn hộ, được chiết khấu thêm 7,5%. Phù hợp với người có một phần vốn tự có, muốn giảm bớt số tiền vay ngân hàng nhưng chưa đủ khả năng thanh toán phần lớn giá trị căn hộ ngay từ đầu.
Phương Án Thanh Toán Nhanh 55% Và 70%
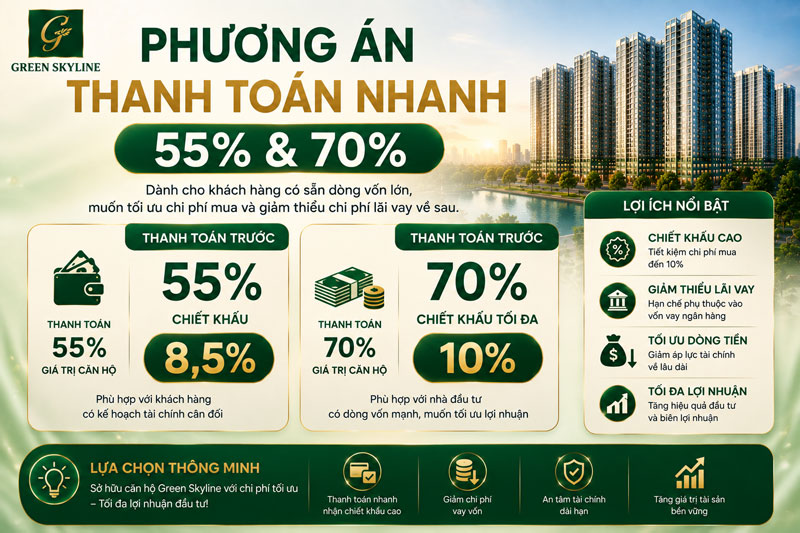
Với mức thanh toán trước 55%, khách hàng được chiết khấu 8,5%; và với 70% được chiết khấu tối đa 10%. Đây là các phương án phù hợp với nhà đầu tư có sẵn dòng vốn lớn, muốn tối ưu chi phí mua và giảm thiểu chi phí lãi vay về sau.
Nên Chọn Phương Án Nào?
Việc lựa chọn phương án phù hợp phụ thuộc vào tình hình tài chính cá nhân của từng khách hàng. Nếu dòng tiền có sẵn hạn chế, phương án chuẩn kết hợp vay ngân hàng thường là lựa chọn an toàn. Nếu có sẵn vốn nhàn rỗi và muốn tối ưu tổng chi phí sở hữu, các phương án thanh toán nhanh sẽ mang lại mức chiết khấu hấp dẫn hơn. Đây chỉ là thông tin tham khảo mang tính so sánh chính sách, không phải tư vấn tài chính cá nhân – bạn nên cân nhắc dựa trên tình hình tài chính thực tế hoặc tham khảo thêm ý kiến chuyên gia tài chính trước khi quyết định.
Xem bảng so sánh đầy đủ và ví dụ minh họa số tiền cụ thể tại trang Giá bán và Chính sách Green Skyline.
Ví Dụ Minh Họa Đơn Giản
Giả sử với một căn hộ giá 3 tỷ đồng, phương án chuẩn chỉ cần 450 triệu ban đầu (15%) và được chiết khấu 4% (tương đương 120 triệu). Trong khi đó, nếu chọn phương án thanh toán nhanh 70% (2,1 tỷ đồng), bạn sẽ được chiết khấu 10% (tương đương 300 triệu) nhưng cần có sẵn dòng vốn lớn hơn nhiều ngay từ đầu.
Đây chỉ là ví dụ minh họa để dễ hình dung cách tính, không phải số liệu chính xác cho từng mã căn cụ thể tại Green Skyline.
Yếu Tố Cần Cân Nhắc Ngoài Chiết Khấu
Ngoài mức chiết khấu, bạn cũng nên cân nhắc chi phí cơ hội của số tiền bỏ ra sớm hơn (nếu có thể đầu tư sinh lời ở kênh khác) so với mức chiết khấu nhận được, để đưa ra quyết định tối ưu nhất cho tình hình tài chính cá nhân.
Phương Án Nào Phù Hợp Với Người Vay Ngân Hàng?
Nếu bạn có kế hoạch vay ngân hàng cho phần lớn giá trị căn hộ, phương án thanh toán chuẩn (15% ban đầu) thường là lựa chọn hợp lý nhất vì phù hợp với tiến độ giải ngân thông thường của ngân hàng theo từng đợt xây dựng. Các phương án thanh toán nhanh (55%, 70%) thường phù hợp hơn với khách hàng có sẵn tiền mặt, không cần vay nhiều, vì việc vay ngân hàng để thanh toán nhanh 70% ngay từ đầu có thể không tối ưu về mặt lãi suất so với việc thanh toán theo tiến độ.
Công Thức Đơn Giản Để Tự Đánh Giá
Bạn có thể tự đánh giá phương án nào tối ưu hơn bằng cách so sánh: (mức chiết khấu nhận được khi thanh toán nhanh) so với (lãi suất phải trả nếu vay ngân hàng cho số tiền đó thay vì thanh toán ngay). Nếu mức chiết khấu cao hơn chi phí lãi vay tương ứng, phương án thanh toán nhanh có thể tối ưu hơn; ngược lại, giữ tiền và thanh toán theo tiến độ có thể hợp lý hơn. Đây là phép tính đơn giản mang tính tham khảo, bạn nên nhờ chuyên gia tài chính tính toán chi tiết hơn cho trường hợp cụ thể của mình.
Linh Hoạt Kết Hợp Nhiều Phương Án
Trong một số trường hợp, bạn có thể trao đổi với đội ngũ tư vấn về khả năng kết hợp linh hoạt giữa các phương án, ví dụ thanh toán nhanh một phần và vay ngân hàng phần còn lại, để tối ưu cả về chiết khấu lẫn áp lực dòng tiền cá nhân, thay vì chỉ chọn cứng nhắc một trong các phương án đã niêm yết.